家居保險索償流程:3個步驟加快賠償,唔好俾保險公司拖|家居保險索償文件、報案及跟進攻略
家居爆水管、火險或風災後,按保單條款記錄損失、保留單據及跟進理賠程序,先可以減少來回補件,切勿誇大損失或自行承認責任。
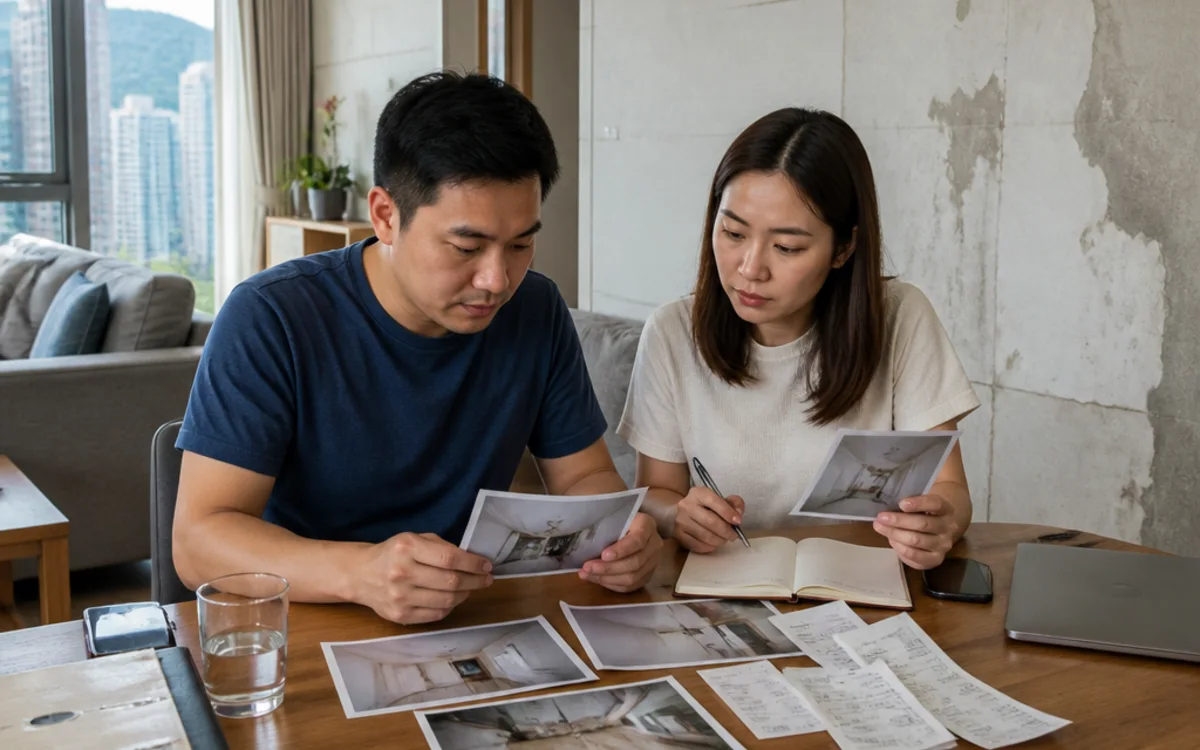
家居漏水、火災、風災或意外損毀後,最怕一時慌張遺漏證據,令索償要不斷補交資料。所謂加快賠償,不是保證保險公司一定更快批核,而是由事故發生起按保單要求整理資料,令理賠人員較容易核對。實際保障、免責額、通知期限及賠償上限,一律以你的保單條款和保險公司程序為準。
事故後先保安全再留證
先處理人身安全及緊急損害控制,例如關水掣、安排臨時防漏或報警,但不要為了影相而進入危險位置。
先處理人身安全及緊急損害控制,例如關水掣、安排臨時防漏或報警,但不要為了影相而進入危險位置。由遠至近拍攝全景、受損部位、漏水來源和周邊環境,保留原始相片及影片,並寫下日期、時間、天氣、發現經過和已採取的措施。
如需要臨時修理,先問保險公司是否要委派公證行或損失理算師,並保存報價、發票及付款紀錄。
如需臨時修理,先問保險公司是否要委派公證行或損失理算師,保存報價、發票及付款紀錄,並拍下施工前後狀況。
按保單清單一次過報案
盡快用保單指定渠道通知保險公司,提供保單號碼、事故時間、地址、損失概況及聯絡人。
盡快用保單指定渠道通知保險公司,提供保單號碼、事故時間、地址、損失概況及聯絡人。準備購買單據、維修前後相片、報案紙、檢查報告和臨時住宿等合理開支證明,並列出物品名稱、購買日期及估計損失。
未核實的價值不要當成確定金額,不要丟棄受損物件或擅自更換重要部件,除非保險公司同意或為避免進一步危險。
未核實的價值不要當成確定金額;保留受損物件及包裝,除非獲同意或為避免危險才更換。
跟進個案但不承認責任
記低報案編號、負責人姓名、每次通話日期和對方要求,電郵補件時保留寄件紀錄。
記低報案編號、負責人姓名、每次通話日期和對方要求,電郵補件時保留寄件紀錄。若由損失理算師跟進,逐項回答事實問題,對不清楚之處直接說需要查證。不要簽署看不明白的和解文件,也不要在社交平台誇大損失。
若長時間沒有進展,可按保單投訴渠道書面查詢,再向香港保險業監管局了解一般投訴途徑;
若長時間沒有進展,可按保單投訴渠道書面查詢,再向香港保險業監管局了解一般投訴途徑;監管機構不會代替保險公司作出個案賠償決定。
重點清單
- 先確保人身安全及控制損害
- 完整保留相片、事故紀錄、收據和臨時修理發票
- 以保單條款及保險公司或損失理算師程序為準
- 未查清前不要承認責任、誇大損失或簽和解
相關服務資訊
如果你同時處理按揭、物業開支或家庭現金流,可以向壹家壹按揭轉介了解一般按揭比較方向;索償本身仍須直接按保單向保險公司提出。
延伸閱讀
瀏覽相關家居生活攻略,按需要再比較不同方案及注意事項。